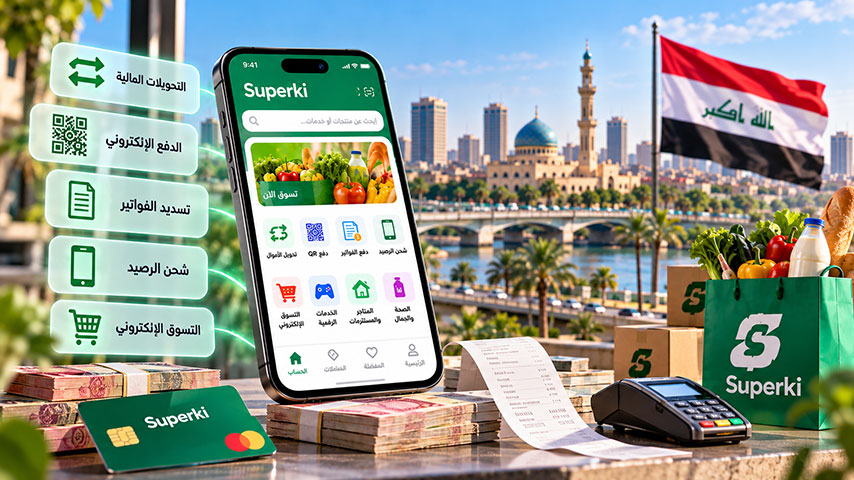
يشهد العراق توسعاً متزايداً في استخدام الخدمات المالية الرقمية، مع توجه الأفراد والشركات نحو وسائل إلكترونية لتسديد المدفوعات وإجراء التحويلات وإنجاز المعاملات اليومية. ويبرز تطبيق سوبركي (SuperQi)، التابع لمنظومة كي كارد، ضمن التطبيقات التي تجمع مجموعة من الخدمات المالية والرقمية في منصة واحدة.
وتكمن أهمية سوبركي في تنوع الخدمات التي يوفرها، فضلاً عن دوره المحتمل في تسهيل المعاملات اليومية وتقليل الحاجة إلى التعامل النقدي في بعض الاستخدامات. لكن تقييم هذه التجربة يتطلب النظر إلى ما هو أبعد من المميزات المعلنة، ليشمل سهولة الاستخدام، وشفافية الرسوم، وحماية البيانات الشخصية، وكفاءة الدعم الفني، ومدى الالتزام بالضوابط التنظيمية المعمول بها في العراق.
ما هو تطبيق سوبركي؟
سوبركي هو تطبيق رقمي تابع لمنظومة كي كارد، ويهدف إلى توفير مجموعة من الخدمات المالية والرقمية من خلال الهاتف الذكي. ويتيح التطبيق للمستخدمين الوصول إلى خدمات متعددة بحسب نوع الحساب والبطاقة والخدمات المتاحة، بما يساعد على إنجاز بعض المعاملات من دون الحاجة إلى استخدام منصات منفصلة لكل خدمة.
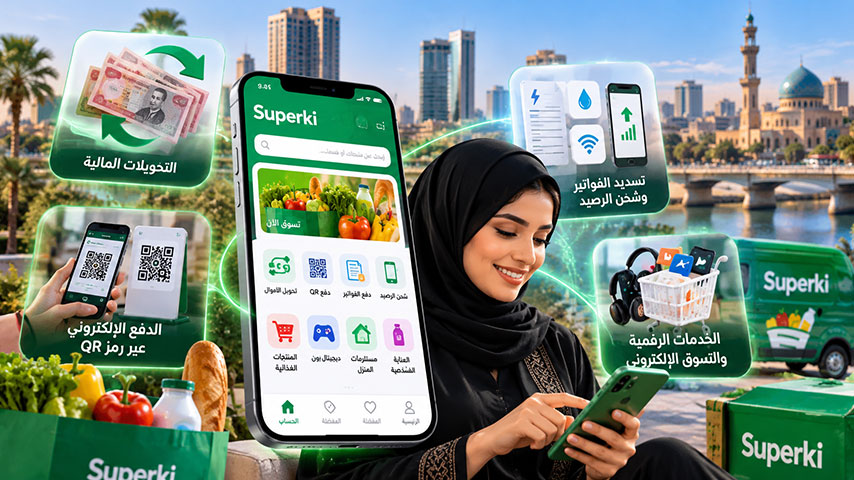
وتشمل الخدمات المعلنة للتحويلات المالية، والدفع الإلكتروني، وتسديد بعض الفواتير، وشحن رصيد الهاتف، إلى جانب خدمات رقمية وتجارية إضافية. ويمكن الاطلاع على التفاصيل المحدثة من خلال الموقع الرسمي للشركة ومتاجر التطبيقات المعتمدة.
ما أبرز خدمات سوبركي في العراق؟
التحويلات المالية
تتيح التحويلات الإلكترونية إرسال الأموال بين الحسابات أو البطاقات التي تدعمها الخدمة، وفق الشروط والحدود المعتمدة. وتساعد هذه الوظيفة على إنجاز بعض المعاملات اليومية إلكترونياً، مع ضرورة مراجعة بيانات المستفيد والمبلغ قبل تأكيد التحويل.
الدفع الإلكتروني عبر رمز QR
يدعم التطبيق الدفع باستخدام رمز الاستجابة السريعة (QR) في الخدمات ونقاط البيع التي توفر هذه الإمكانية. وتقوم الفكرة على مسح الرمز بواسطة الهاتف، ثم مراجعة تفاصيل العملية وتأكيدها وفق الخطوات المعروضة داخل التطبيق.
وتعتمد الاستفادة من هذه الخدمة على توافرها لدى التاجر أو مقدم الخدمة، وعلى صحة تفاصيل الدفع قبل إتمام المعاملة.
تسديد الفواتير وشحن الرصيد
يوفر التطبيق إمكانية الوصول إلى خدمات دفع وشحن رقمية متاحة ضمن منظومته. ويمكن أن يسهم جمع هذه الوظائف في تطبيق واحد في تقليل الوقت والجهد اللازمين لإنجاز المعاملات المتكررة، خصوصاً عندما تكون خطوات الدفع واضحة وسهلة المتابعة.
الخدمات الرقمية والتسوق الإلكتروني
يمتد استخدام سوبركي إلى بعض الخدمات والمنتجات الرقمية، ومنها الخدمات المتاحة عبر «ديجيتال زون». وتتيح هذه المنظومة الوصول إلى منتجات واشتراكات رقمية محددة، وفق ما تعلنه الشركة عن الخدمات المتوفرة داخل التطبيق.
ومع ذلك، ينبغي التحقق من تفاصيل كل خدمة وسعرها وشروط استخدامها قبل الشراء، لأن المنتجات المتاحة والخصائص قد تتغير مع تحديثات التطبيق.
كيف يسهم سوبركي في التحول نحو الدفع الإلكتروني؟
يمثل الدفع الإلكتروني أحد المسارات التي يمكن أن تساعد في تقليل الاعتماد على النقد وتسهيل تنفيذ المعاملات المالية. فعندما يتمكن المستخدم من تسديد بعض المدفوعات أو تحويل الأموال عبر الهاتف، قد تقل الحاجة إلى التنقل أو التعامل النقدي في تلك المعاملات.
لكن الانتقال إلى الاقتصاد الرقمي لا يعتمد على التطبيقات وحدها، بل يرتبط أيضاً بانتشار نقاط الدفع الإلكتروني، وتوافر الإنترنت، وكلفة الخدمات، وسهولة الاستخدام، وثقة المستهلكين بمقدمي خدمات الدفع.
لذلك، فإن تقييم أثر سوبركي في الاقتصاد العراقي يحتاج إلى بيانات موثوقة عن عدد المستخدمين النشطين، وحجم المعاملات المنفذة، ومعدلات نجاح المدفوعات، ومدى انتشار الخدمة لدى التجار. ولا تكفي أعداد التنزيلات وحدها للحكم على حجم الاستخدام الفعلي أو تأثير التطبيق في تقليل التعامل النقدي.
الأمان والخصوصية في تطبيق سوبركي
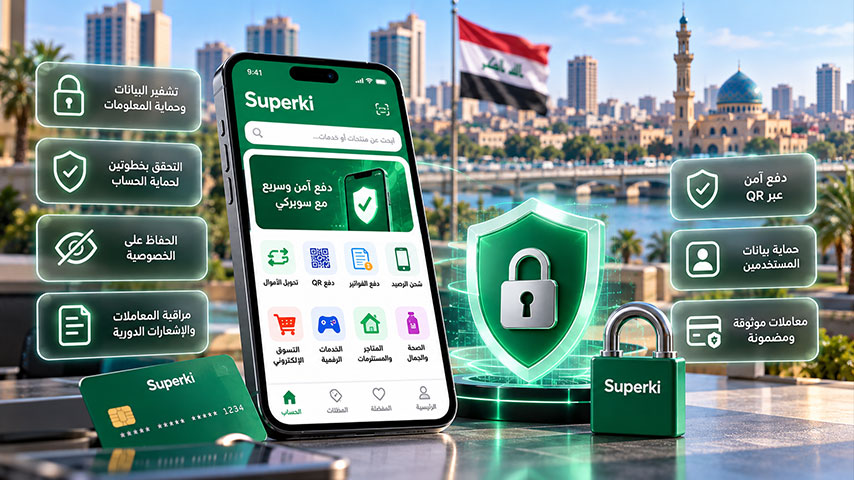
تُعد حماية الأموال والبيانات الشخصية من أهم المعايير التي ينبغي مراعاتها عند استخدام التطبيقات المالية. وتعرض الشركة معلومات عن إجراءات أمنية مرتبطة بالتطبيق، إلا أن تقييم مستوى الحماية الفعلي يتطلب مراجعة الوثائق الفنية وسياسة الخصوصية، إلى جانب أي اختبارات مستقلة متاحة.
ومن المهم التمييز بين الخصائص الأمنية التي تعلنها الشركة وبين نتائج التدقيق التقني المستقل؛ فوجود التشفير أو وسائل التحقق لا يكفي وحده لإثبات أن جميع جوانب النظام خالية من المخاطر.
ولتعزيز أمان الحساب، يُنصح المستخدمون باتباع الإجراءات الآتية:
- تحميل التطبيق من متجر رسمي والتحقق من اسم المطور.
- عدم مشاركة كلمات المرور أو رموز التحقق مع أي شخص.
- مراجعة المبلغ وبيانات المستفيد قبل تأكيد التحويل.
- عدم فتح الروابط المشبوهة التي تصل عبر الرسائل أو مواقع التواصل.
- متابعة إشعارات الحساب ومراجعة سجل المعاملات بصورة دورية.
- التواصل مع قنوات الدعم الرسمية عند ملاحظة معاملة غير معروفة أو نشاط غير معتاد.
كما ينبغي قراءة سياسة الخصوصية لمعرفة البيانات التي يجمعها التطبيق، وأغراض استخدامها، وشروط مشاركتها مع أطراف أخرى، والآليات المتاحة لطلب حذف البيانات.
تجربة المستخدم والدعم الفني
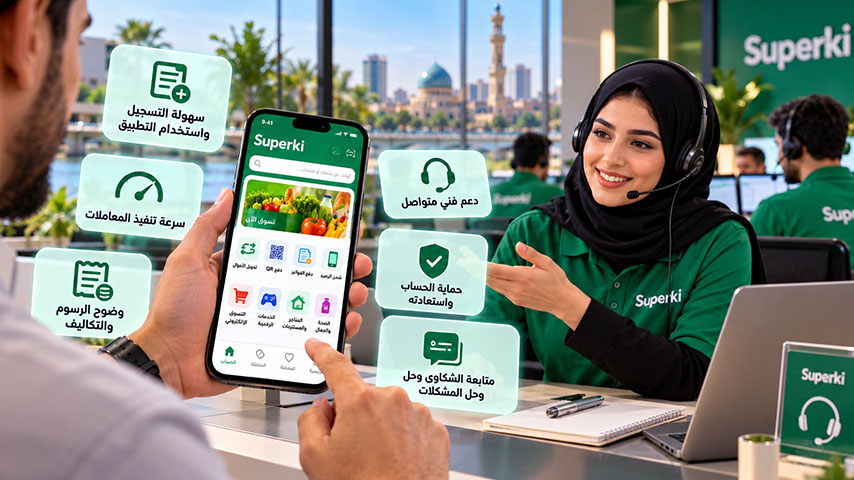
لا يمكن قياس جودة أي تطبيق مالي من خلال عدد الخدمات التي يقدمها فقط؛ إذ تؤثر سهولة التسجيل، وسرعة تنفيذ المعاملات، ووضوح الرسوم، واستقرار التطبيق، وكفاءة الدعم الفني في تجربة المستخدم بصورة مباشرة.
ومن بين الجوانب التي تستحق المتابعة عند تقييم سوبركي، وضوح خطوات التحقق من الهوية، وسهولة استعادة الحساب، وطريقة التعامل مع التحويلات المتأخرة أو غير المكتملة، وآلية تقديم الشكاوى ومتابعتها.
وتوفر مراجعات المستخدمين في متاجر التطبيقات مؤشرات أولية على تجارب فردية، لكنها لا تمثل بالضرورة جميع المستخدمين. ولهذا، فإن الوصول إلى استنتاج دقيق بشأن جودة الخدمة يحتاج إلى تحليل منهجي للمراجعات، ومقارنتها ببيانات موثقة من الشركة أو نتائج اختبارات مستقلة.
ما الضوابط التي تحكم خدمات الدفع الإلكتروني في العراق؟

يخضع قطاع الدفع الإلكتروني في العراق لإطار تنظيمي ورقابي يتضمن قوانين وتعليمات صادرة عن البنك المركزي العراقي والجهات المختصة. ويهدف هذا الإطار إلى تنظيم تقديم الخدمات المالية، وتعزيز سلامة المعاملات، والحد من المخاطر المرتبطة بالاحتيال وغسل الأموال، وفق نطاق تطبيق كل تعليمات.
ويُعد الاطلاع على القواعد التنظيمية ذات الصلة خطوة مهمة لفهم مسؤوليات مقدمي خدمات الدفع وحقوق المستخدمين. ومع ذلك، لا يمكن استنتاج مستوى امتثال تطبيق معين أو وجود مخالفة من مجرد مراجعة الإطار القانوني العام؛ بل يتطلب ذلك أدلة ووثائق تخص الجهة والخدمة محل الدراسة.
وعند مواجهة مشكلة مالية، ينبغي للمستخدم الاحتفاظ بإيصالات المعاملات وأرقامها المرجعية، والتواصل أولاً مع قنوات الشكاوى الرسمية لمقدم الخدمة، ثم اتباع آليات التصعيد المتاحة لدى الجهات المختصة وفق طبيعة الشكوى.
ما أبرز الأسئلة التي تحتاج إلى إجابات حول سوبركي؟
يتطلب التقييم الموضوعي للتطبيق الحصول على معلومات إضافية بشأن مجموعة من المسائل، أبرزها:
- ما الرسوم والعمولات المطبقة على كل نوع من المعاملات؟
- ما الحدود اليومية والشهرية للتحويلات والمدفوعات؟
- ما الإجراءات المتبعة عند تنفيذ تحويل خاطئ أو غير مصرح به؟
- كيف تُعالج الشكاوى، وما المدد المعتمدة للرد عليها؟
- ما أنواع البيانات الشخصية التي تُجمع، وكم مدة الاحتفاظ بها؟
- هل تتوافر نتائج تدقيق أمني مستقل يمكن الاطلاع عليها؟
- ما معدلات نجاح المعاملات وفشلها، وكيف يجري التعامل مع العمليات المعلقة؟
تمثل هذه الأسئلة محاور مهمة لأي دراسة مستقلة عن التطبيقات المالية، ولا يمكن تقديم إجابات نهائية عنها دون الرجوع إلى وثائق حديثة وبيانات رسمية موثقة.
الخلاصة
يمثل سوبركي أحد نماذج توسع الخدمات المالية والرقمية في العراق، من خلال جمع التحويلات والمدفوعات وبعض الخدمات التجارية في تطبيق واحد. ويمكن لهذا النوع من المنصات أن يسهم في تسهيل المعاملات اليومية، لكن تقييم فائدته الفعلية يتطلب النظر إلى جودة الخدمة وشفافية الرسوم وحماية البيانات وسهولة معالجة الشكاوى، إلى جانب مدى انتشار الدفع الإلكتروني في السوق العراقية.
ومن منظور اقتصادي وتقني، لا ينبغي الاكتفاء بالمميزات المعلنة أو الانطباعات الفردية عند الحكم على التطبيق؛ بل يتطلب التقييم العلمي الاعتماد على بيانات قابلة للتحقق، ووثائق رسمية محدثة، ومراجعة مستقلة للجوانب التقنية والتنظيمية. وبذلك يمكن تكوين صورة أكثر توازناً عن دور سوبركي في تطوير الخدمات المالية الرقمية، وعن الجوانب التي تحتاج إلى مزيد من الشفافية والتحسين.